お気軽にご連絡ください。
- 収入・支出、ローン残高、返済額などを整理し、無理のない返済の見通しを確認しましょう。
- 滞納が始まる前に、借入先の金融機関へ返済が難しくなった事情と今後の見通しを伝え、相談の機会を設けましょう。
- 返済期間の延長や一定期間の返済額の変更など、リスケジュールの可否や条件は金融機関に確認が必要です。
- 返済条件の見直しだけで解決が難しい場合は、任意売却など住まいを手放す選択肢も含めて比較検討できます。
- 相談や現地でのお見積もりは無料です。長崎県内(離島を除く)で、状況に応じた不動産売却の進め方をご案内します。
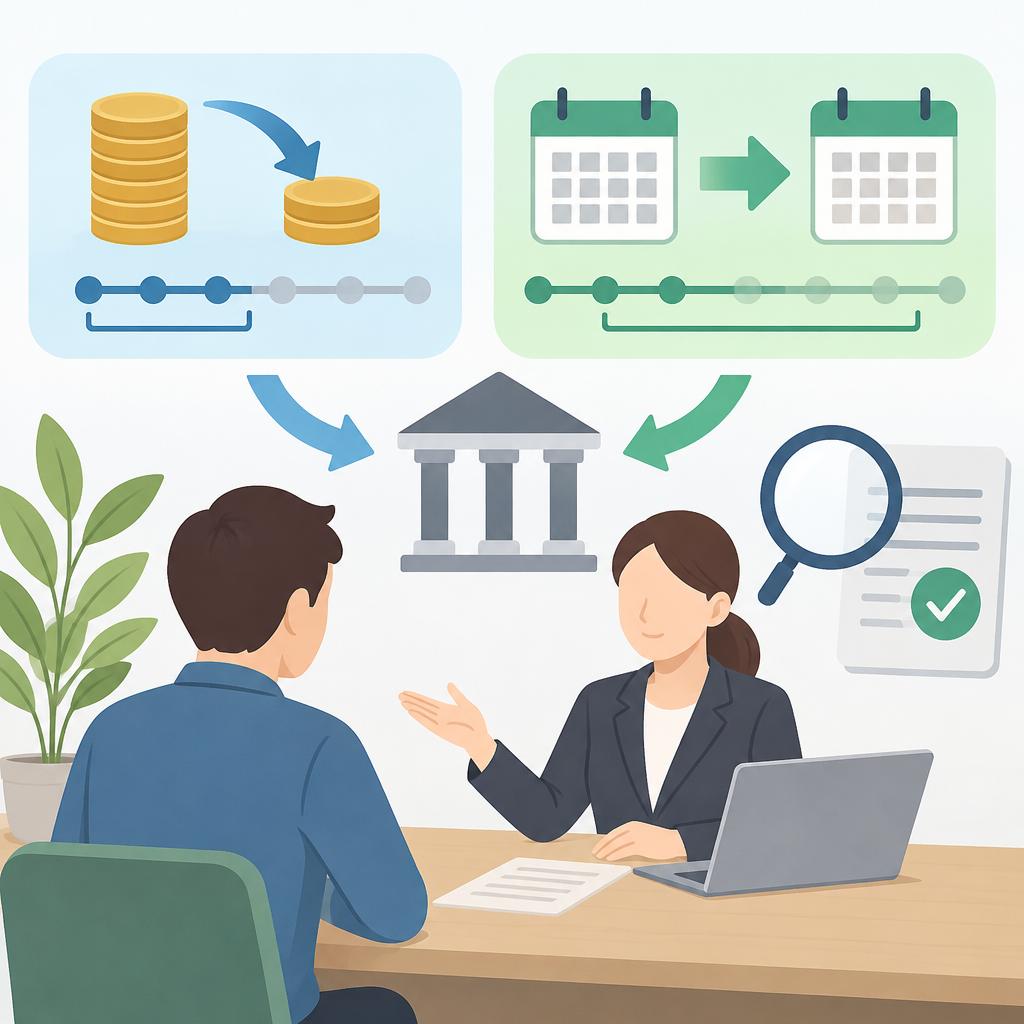
銀行に相談できる「リスケジュール」とは?
返済額や期間を調整できるか、金融機関に早めに確認しましょう
-
Point 01
リスケジュールとは住宅ローンのリスケジュールは、返済が難しくなったときに金融機関へ返済条件の変更を相談することです。一定期間の返済額を軽減したり、返済期間を見直したりする方法が検討される場合があります。まずは家計の状況を整理し、希望する変更内容を具体的に伝えましょう。 -
Point 02
変更内容は審査で決まる返済額や期間をどのように変更できるかは、収入や支出、今後の返済見込み、ローンの契約内容などを踏まえ、金融機関が審査・判断します。希望どおりになるとは限らず、返済期間の延長などで総返済額が増える可能性もあるため、変更後の負担も確認することが大切です。 -
Point 03
相談前に準備すること収入・支出、現在のローン残高、返済額、返済が厳しくなった理由を整理し、家計の収支が分かる資料を用意すると相談が進めやすくなります。滞納してからでは選択肢が限られることもあるため、返済に不安を感じた段階で金融機関へ連絡し、必要に応じて不動産売却も含めた今後の方針を検討しましょう。
リスケジュールを相談するときは、現在の家計と今後の見通しを整理しておくことが大切です。状況を具体的に伝えられるよう、住宅ローンの残高や毎月の返済額、返済予定表、ボーナス返済の有無、金利や返済期間が分かる資料を確認しておきましょう。借入先が複数ある場合は、住宅ローン以外の借入についても、残高や月々の返済額をまとめておくと全体像を把握しやすくなります。
あわせて、給与明細や年金などの収入、食費・光熱費・保険料といった支出、預貯金の状況を整理します。収入が減った、医療費や教育費が増えたなど、返済が厳しくなった事情も、いつからどのように変化したのかを説明できるようにしておくと相談が進めやすくなります。家計簿がなくても、通帳や口座明細、給与明細などを見ながら、毎月の収支を無理のない範囲で書き出してみましょう。
一時的な収入減なのか、今後も返済負担が続く見込みなのかによって、検討できる対応は異なります。いつ頃収入が回復する可能性があるか、支出を見直せる部分があるか、毎月いくらなら継続して返済できるかを考え、希望する返済額や期間を整理しておきましょう。ただし、返済額を低く見積もりすぎると、変更後も支払いが続かなくなるおそれがあります。生活費や税金なども踏まえ、実際に続けられる金額を検討することが重要です。
金融機関が条件変更に応じるか、どのような内容になるかは、個別の状況や審査によって異なります。資料がすべて揃っていなくても、返済に不安を感じた段階で早めに相談することが大切です。長崎県内の不動産売却や任意売却についても状況に応じてご相談いただけます。返済条件の見直しだけで解決できるのか、将来的な売却も含めて考えるべきか、一人で抱え込まず、まずは現在の状況をお聞かせください。
希望する条件は、「毎月の返済をどの程度にしたいか」「いつまで軽減を希望するか」など、具体的にまとめておきます。その金額の根拠となる収入・支出の資料や返済予定表なども準備し、返済額を一時的に減らした後にどう立て直すのか、現実的な見通しを説明できるようにしましょう。ただし、返済期間の延長や一定期間の元金据え置きなどが認められるか、また利息や総返済額にどのような影響が出るかは、金融機関の審査や契約内容によって異なります。希望どおりの変更が必ず認められるわけではないため、条件を確認してから判断することが重要です。
返済が難しいと感じた段階で、滞納する前に借入先の金融機関へ連絡しましょう。連絡を先延ばしにすると、選べる対応策が限られることがあります。相談した日時や担当者名、説明された内容、提出を求められた書類、今後の手続きは記録に残し、書面を受け取った場合は内容をよく確認してください。返済のために新たな借入れを重ねたり、実行できる見込みのない約束をしたりするのは避けましょう。
リスケジュールだけで解決が難しい場合には、家計の見直しや住み替え、任意売却なども含めて検討する必要があります。住宅ローンの状況や物件の価値によって適切な選択肢は異なるため、金融機関への相談と並行して、不動産の売却や今後の暮らしについて専門家に相談する方法もあります。株式会社まつけん不動産では、長崎県内の不動産売却についてご相談を承っています。返済の見通しを整理し、売却も視野に入れて考えたい方は、早めにお問い合わせください。
リスケジュールの注意点と、見落としたくない影響
また、毎月の返済額を抑えるために返済期間を延長した場合、利息を支払う期間も長くなり、結果として総返済額が増える可能性があります。一定期間の元金据え置きなどを提案された場合も、その期間中の支払い内容や、終了後に返済額がどう変わるのかを具体的に確認しましょう。月々の負担が軽くなる点だけで判断せず、変更前後の返済額、返済終了時期、利息を含めた総額を比較することが大切です。
金融機関から提示された条件は、口頭の説明だけで済ませず、契約内容や返済予定表など書面で確認してください。変更に伴う手数料の有無、保証人や担保への影響、今後の繰上返済の扱いなど、気になる点は事前に質問しておきましょう。家計の収支に照らして、変更後の返済を続けられるか、急な出費にも対応できる余力があるかを慎重に見極める必要があります。
条件変更をしても返済の見通しが立たない場合は、売却を含めた別の選択肢も早めに検討しましょう。滞納が始まる前であれば、金融機関への相談や今後の方針を考える時間を確保しやすくなります。長崎県内の不動産売却についても、物件の状況やローン残高を踏まえて整理できますので、返済計画に不安が残るときは一人で抱え込まずご相談ください。
住宅ローンの残高が売却価格を上回る場合でも、金融機関の合意を得て売却を進める「任意売却」を検討できることがあります。一般的には、売却代金を住宅ローンの返済に充て、残った債務については、売却後の収入や生活状況などを踏まえて返済方法を金融機関と相談します。ただし、任意売却が可能かどうかや具体的な手続き、売却後の残債の扱いは、ローンの契約内容や滞納状況、物件の価格などによって異なります。必ずしも残債がなくなるわけではないため、個別の確認が欠かせません。
売却を検討する際は、ローン残高だけで判断せず、査定価格や売却にかかる費用、売却後に残る債務、今後の住まいについても併せて確認しましょう。株式会社まつけん不動産では、長崎県内(離島を除く)の不動産売却について、状況を伺いながら選択肢を一緒に整理します。相談・現地での見積もりは無料です。返済に不安を感じた段階で、まずは現在の状況をお聞かせください。
ご相談と現地でのお見積もりは無料です。長崎県内(離島を除く)に対応しており、電話またはメールでお問い合わせいただけます。返済の滞納が始まる前のご相談はもちろん、すでに返済が難しくなっている場合も、現在の状況を確認しながら対応方法を考えます。元警察官のスタッフが守秘義務を大切にし、個別の事情に配慮してお話を伺います。
Contact お問い合わせ
Related
関連記事
-
 2026.11.03住宅ローンが払えないと感じたら、競売の前にご相談を。元警察官の不動産会社が、任意売却のメリット・デメリットから売却後の手続きまで、長崎県内で一貫してサポートします。
-
 2026.11.13住宅ローンが残っていても、家の売却はあきらめない。長崎の不動産売却を、元警察官のスタッフが秘密厳守でワンストップサポート。
-
 2026.08.25長崎市で不動産売却のご相談
-
 2026.09.01マイホームを見つけるお手伝いをします!|長崎県長崎市の不動産売却なら株式会社まつけん不動産へ
-
 2026.09.02土地の相続手続きから売却・活用|長崎県長崎市の不動産売却なら株式会社まつけん不動産へ
-
 2026.09.09マイホーム購入は株式会社まつけん不動産へ ファイナンシャルプランナーが返済相談!
-
 2026.08.25任意売却をサポート | 長崎県長崎市の不動産売却なら株式会社まつけん不動産
-
 2026.10.02長崎市で理想の不動産を手に入れるなら、株式会社まつけん不動産にお任せ!
-
 2026.10.03長崎県での不動産売却は信頼の「株式会社まつけん不動産」にお任せ!
-
 2026.11.10任意売却は、相談のタイミングが大切です。長崎の元警察官スタッフが、手続きの流れから売却後まで一貫してサポート
-
 2026.11.13不動産売却、税金を差し引いた「本当の手取り額」まで見える化。長崎の売却相談は、元警察官が誠実にサポートします。
-
 2026.10.05長崎市の任意売却|長崎県長崎市の不動産売却なら株式会社まつけん不動産へ
-
 2026.10.30長崎市で不動産売却を成功させるための相場と手続きの流れ|長崎市の不動産売却なら株式会社まつけん不動産へ
-
 2026.10.06長崎市で不動産売却|長崎県長崎市での不動産売却なら株式会社まつけん不動産へ